
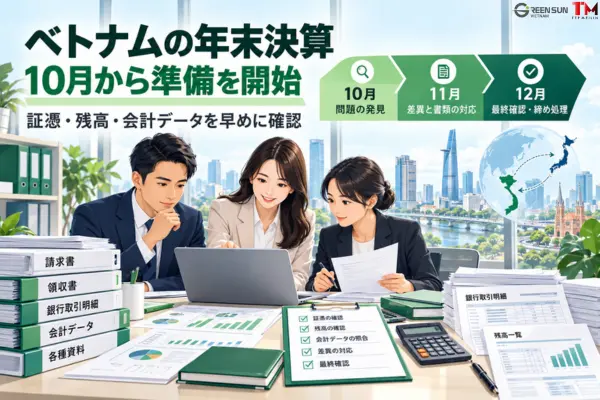
ベトナムで事業を行うFDI企業や日系企業にとって、12月に入ってから不足証憑を探したり、異常な残高を処理したりするのは避けるべきです。問題の発見が決算直前になると、仕入先への連絡、債権債務の照合、銀行取引の確認、本社とのデータ検証などを同時並行で進める必要が生じます。
本記事における「ベトナムの決算準備」とは、年度財務諸表を作成する前にベトナムの会計証憑、残高、会計データを確認し、同時に税務申告・決算に必要な情報を準備するプロセスを指します。財務諸表の作成、税務申告・決算、財務諸表監査はそれぞれ異なる業務であり、必要書類、目的、期限を個別に確認する必要があります。
そのため、ベトナムの年末決算は、10月から「問題の発見」「差異の処理」「決算前のデータ確認」という3段階で準備することが重要です。早い段階から取り組むことで、書類を補完する時間を十分に確保でき、年度財務諸表の作成に向けて、より正確で根拠のある会計データを整備できます。
1. 10月:不足証憑と異常残高の洗い出し
10月から始めるベトナムの決算準備では、まず「証憑が不足している項目」「残高の不一致」「会計処理が不明確な取引」を特定します。この段階の目的はあくまで問題の洗い出しであり、単に勘定残高を一致させるために数値を調整することではありません。
具体的には、以下のような項目を確認します。
| 確認項目 | 照合内容 | 早期対応が必要な兆候 |
|---|---|---|
| 仕入請求書 | 請求書、契約書、検収書類、支払資料 | 計上済みだが、必要書類が不足している |
| 売上請求書 | 売上金額、請求書の発行時期 | 会計上の売上と請求書データ間の差異が説明できない |
| 銀行 | 会計帳簿と銀行取引明細 | 未計上の取引が存在する |
| 債権債務 | 取引先別の明細 | 長期滞留残高や異常な残高が存在する |
| 税務書類 | 税務申告書と会計データ | 両者の数値(指標)が一致していない |
差異が発生している場合、一方のデータをもう一方に合わせることだけを目的に数値を調整してはいけません。それが時期のズレによる合理的なものなのか、会計上の誤りなのか、請求書の誤りなのか、あるいは税務申告上の誤りなのかを特定したうえで、適切に処理する必要があります。
また、2026年の請求書を確認する際には、取引の発生時および処理時に適用される最新の規定を確認する必要があります。2026年7月1日以降、電子インボイスおよび電子証憑に関する規定は、政令254/2026/NĐ-CPおよび関連するガイダンスに基づいて実施されます。経過措置が適用されるケースについては、個別に確認を行ってください。
10月中に洗い出しておきたい具体例:
・費用は計上済みだが、請求書や裏付け書類が不足しているケース。
・商品・サービスは受領済みで請求書が未達の場合、契約書や検収書などに基づき適切な期間に計上されているかの評価(※VAT控除や法人所得税の損金算入要件は、適用規定に基づき別途確認が必要)。
・帳簿上の銀行残高と銀行取引明細の不一致。
・売上計上額と請求書データの不整合。
確認後は、発見された問題ごとに担当者を割り当て、追加が必要な資料を整理した「対応リスト」を作成しておくとスムーズです。
2. 11月:債権債務、給与、資産、契約の処理
11月は、10月に洗い出した課題を処理し、期末数値に影響する可能性のある項目をさらに詳しく確認する時期です。ベトナム会計の年末実務において重要な段階であり、取引先、従業員、本社と確認を行うための時間をまだ十分に確保できます。
債権債務については、顧客、仕入先、前払金、前受金ごとに確認します。長期滞留残高や取引先の記録と一致しない残高については、12月に入る前に原因を明確にしておく必要があります。
給与については、給与台帳、労働契約、実際の支払額、関連税務書類を照合します。固定資産については、購入書類、引渡記録、使用開始時期、取得原価、減価償却データを確認します。
また、2つの会計期間にまたがる取引に関する契約についても、不足書類と適切な認識時期(計上タイミング)を確認する必要があります。
実務上の確認例:
・支払処理により債務残高を減額済みだが、仕入先側のデータと一致しないケース。
・機械はすでに稼働しているが、固定資産計上に必要な書類が未完備のケース。
・本社からの費用を計上済みだが、契約書や請求書が不足しているケース。
11月も、税務申告の時期まで待つのではなく、会計帳簿と税務書類の照合を継続して行うことが重要です。
3. 12月:期間帰属の確認と決算書類の準備
12月は年間の取引を最初から確認し直すのではなく、取引の期間帰属、データの確定、決算に必要な書類の準備に重点を置きます。12月中の準備は、必ずしも12月31日までにすべての手続きを完了させる必要はありません。年度終了後も、期末の銀行取引明細、債権債務確認書、後日届く請求書、関連情報などを収集し、財務諸表を完成させる必要があるケースも存在します。
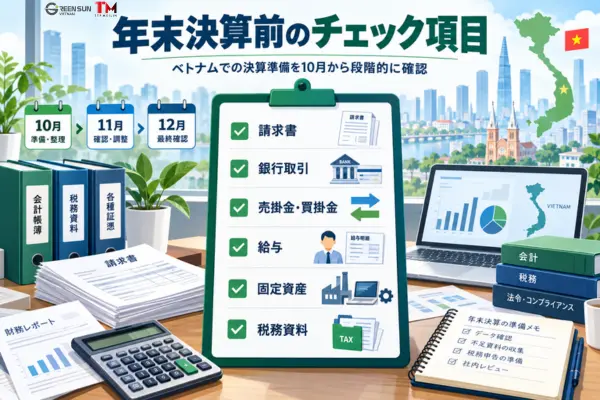
決算前チェックリスト:
・全銀行口座と銀行取引明細の照合
・現金および未精算の仮払金の確認
・照合が必要な売掛金・買掛金の特定
・年末付近の仕入・売上請求書の確認
・給与、賞与、従業員への未払金の確認
・固定資産と減価償却データの確認
・翌年度まで継続する契約の確認
・会計帳簿と提出済みの税務申告書類の照合
・説明や追加証憑が必要な項目のリスト化
・調整する十分な根拠がない差異の特定
・現金、棚卸資産、固定資産、工具・器具の実地棚卸計画の作成
・外部倉庫にある商品、預かり品、他社所有資産の確認と、棚卸差異の要因特定および処理資料の準備
なお、残高を単に「一致」させるためだけの仕訳を行うべきではありません。差異が見つかった場合は、処理する前に取引の実態と裏付け資料を必ず確認する必要があります。
また、財務省通達99/2025/TT-BTCの適用対象となる会計期間においては、12月まで移行作業を待つのではなく、10月の確認段階から勘定科目体系、様式、財務諸表の表示方法、期首残高を確認しておくことが推奨されます。
4. ベトナムFDIの決算では何を追加で確認すべきか?
ベトナムFDIの決算では、ベトナム法人の数値だけでなく、本社や関連当事者が計上している取引・データとの照合が必要です。12月末まで照合作業を待つと、複数の部門や国をまたぐ確認手続きが発生し、検証に大幅な時間がかかる可能性があります。
外資系企業は、年度財務諸表の監査義務についても確認し、10~11月の段階から監査法人とのスケジュールや準備資料の一覧を調整しておくことが重要です。財務諸表の作成と独立監査は別の業務であるため、それぞれの範囲と実施主体を明確に区別する必要があります。
優先的に確認したい項目:
・本社および関連当事者との売掛金・買掛金残高
・外貨建て取引およびその決済状況
・海外からのサービス料、管理費、配賦費用
・クロスボーダー契約および請求書
・一方の会社では計上済みで、他方では未計上となっている取引
・ベトナムの会計帳簿と内部管理報告(パッケージ)間の差異
例えば、ベトナム法人が買掛金を計上している一方で、本社が対応する売掛金をまだ計上していない場合、両社は請求書、サービス提供時期、支払データ、通貨、認識方針を照合して原因を確認する必要があります。目的は取引データを整合させ、差異を説明できる状態にすることであり、ベトナム法人の帳簿を本社の数値に機械的に合わせることではありません。
また、会計年度終了後は、財務諸表の作成・提出期限と税務決算申告書類の提出期限を分けて管理する必要があります。財務省通達99号の規定によれば、年度財務諸表の提出期限は会計年度終了日から90日以内です。一方、一般企業における税務決算申告書類の提出期限は、暦年または会計年度の終了日から3か月目の最終日です。「90日」と「3か月」は異なる期限の算定方法であり、同じ意味として扱うべきではありません。
5. まとめ
10月から準備を始めることで、ベトナムの年末決算に必要な作業を「問題の発見」「差異の処理」「決算前のデータ確認」という3段階に分けてスムーズに進められます。FDI企業や日系企業においては、本社との取引照合やクロスボーダー書類を整える時間も十分に確保しやすくなります。
早期の確認作業は財務諸表の作成そのものに代わるものではありませんが、年度財務諸表の作成段階に入る前に、ベトナムの会計証憑を適切に整理し、会計データや残高の根拠をより明確にしておくことにつながります。
6. FAQ
Q1. 年末決算の準備はいつから始めるべきですか?
会計年度が12月31日に終了する場合、10月頃から確認を始めるのがおすすめです。10月から着手することで、不足している証憑、異常残高、確認が必要な債権債務を早期に洗い出すことができ、関係者への連絡や書類の補完に必要な時間を確保できます。
Q2. 12月より前に債権債務を照合する必要がありますか?
はい。10~11月から照合を行うことで、不一致のある残高、長期滞留項目、未計上の支払などを早期に発見できます。その結果、12月には過去の取引を一から確認する手間が省け、期末残高の確定作業に集中しやすくなります。
Q3. 税務書類はどの段階で確認すべきですか?
10月から確認を始め、決算前まで継続的に照合することが望まれます。提出済みの税務申告データと会計データを比較し、確認または追加書類が必要な指標や取引を早期に特定します。
Q4. ベトナムFDIの決算では、どのような項目に追加で注意すべきですか?
FDI企業では、グループ内取引、外貨取引、クロスボーダー契約、本社との残高照合に注意する必要があります。海外から確認や書類取得が必要な項目は、連絡や資料収集に時間がかかる傾向があるため、早めに確認手続きを行うことが重要です。
Q5. 10月からの準備で、年度財務諸表の作成は不要になりますか?
いいえ。10月からの確認は、あくまで決算前にデータや証憑を整理し、問題を処理するための準備作業です。年度財務諸表は、企業に適用される会計制度および当該会計年度に関する法的要件に従って、別途作成する必要があります。
年末決算に向けた多言語資料の処理をサポート
Green Sun Vietnamは、日系企業および外資系企業に対し、年末準備やベトナム法人と本社、取引先、その他関係者とのやり取りに必要な多言語資料の処理を強力にサポートしています。
・多言語翻訳:契約書、証憑、帳票、会計関連資料、関係者間の確認に必要な文書への対応。
・書類の丁寧な確認:対象範囲内の内容、固有名詞、数値、様式、資料間の整合性の確認。
・迅速な対応とコミュニケーション支援:要件、対象資料の範囲、準備すべき内容の確認サポート。
翻訳や確認が必要な資料一覧、またはサンプルをご共有いただければ、Green Sun Vietnamが対象範囲を確認し、適切な対応方法をご提案します。なお、財務、銀行、給与、その他の機密情報を含む資料については、事前に合意した適切なセキュリティ方法でご共有いただくことを推奨しております。お気軽にご相談ください。
ホーチミン支店コンサルタント
ダン・バオ・ファン
専門分野
- 投資
- ビジネス・貿易
- M&Aコンサルティング
積年の経験 : 10年以上