

ベトナム税務調査に備えて日系企業が準備すべきこと
ベトナムで税務調査を受ける際、日系企業は経理・営業・財務などの社内部門に加え、日本の親会社からも関連資料を集める必要があります。契約書、請求書、会計帳簿、銀行の入出金記録に不整合があると、税務当局への説明が難しくなるためです。
ベトナム税務調査へ適切に対応するには、まず調査の対象範囲や期間を確認し、関連書類を照合したうえで、社内の役割分担を明確にすることが重要です。 日頃から定期的に書類を点検しておけば、要請を受けてから慌てることなく、不整合の早期発見と必要な資料整理が可能になります。
1. 社内での自主点検とベトナム税務当局による調査の違い
社内での自主点検は企業が自ら行う確認作業ですが、税務調査は法令に基づき、権限を有する機関が実施するものです。 2026年7月1日に施行されたベトナムの税務管理法(第108/2025/QH15号)では、税務当局による税務調査の仕組みが新たに定められました。一方、従来の「税務査察」に関する規定は設けられていません。 ただし、他の権限ある機関が適用法令に基づき、税務上の査察や監査を行う可能性は残されています。
| 区分 | 主な内容 |
|---|---|
| 社内での自主点検 | 証憑を確認し、不整合や誤りを把握する |
| 税務当局内での調査 | 申告書類やデータを確認し、必要に応じて説明を求める |
| 企業への実地調査 | 調査決定に基づき、定められた範囲で調査を実施する |
ベトナム税務当局から通知や要請を受けた場合は、発行機関、文書の種類、調査内容、対象課税期間、期限を正確に確認する必要があります。 なお、2026年7月1日より前に調査決定が発行され、新法施行時点で調査結果の結論または処分決定が出ていない場合は、経過措置として旧法(2019年税務管理法)に従って調査が継続されます。
ベトナム税務調査の通知を受けた際の対応手順
- 通知内容を確認する:発行機関、文書の種類、調査内容、対象課税期間、調査場所、回答期限を確認します。
- 必要書類を整理する:要請された書類ごとに担当部門、担当者、提出期限、準備状況を明確にします。
- 証憑を照合し、記録を残す:原始証憑を確認して不整合を記録し、提出資料の控えや送受信の記録を保存します。
- 調査後の対応を確認する:調査記録の案を確認し、必要に応じて説明や留保意見を提出します。調査結果や処分決定を確認し、必要な場合は法令に基づく不服申立てを検討します。
2. 部門別に準備しておきたい税務関連書類
税務調査に備えるには、必要書類を一覧化し、各資料の準備を担当する部門を明確にしておくことが重要です。 ベトナム税務の実務では、一つの取引に複数の部門が関わることがあります。以下の表を参考に資料を整理することで、書類の不足や部門間の情報の不一致を把握しやすくなります。
| 担当部門・書類区分 | 確認する書類 | 照合の目的 | 確認・対応事項 |
|---|---|---|---|
| 経理(VAT) | 請求書、税務申告書、会計帳簿 | 売上高、仕入税額、売上税額の照合 | 説明が必要な不整合の記録 |
| 経理(CIT:法人所得税) | 売上・費用の記録、関連証憑 | 課税所得の算定根拠の確認 | 証憑が不足している費用の特定 |
| 営業・購買 | 契約書、検収書類、取引証憑 | 取引内容と取引時期の確認 | 不足書類の補完 |
| 財務 | 銀行取引明細、支払証憑、債権・債務記録 | 資金の流れと売掛金・買掛金の照合 | 差額原因の究明 |
| 人事 | 雇用契約書、給与台帳、支払証憑 | 人件費の根拠確認 | 費用計上額と証憑の照合 |
| 日本の親会社との取引 | サービス契約書、業務報告書、(該当する場合)移転価格関連書類 | 取引実態と関連する納税義務の確認 | 追加で必要な書類の特定 |
| 税務当局との対応 | 通知書、決定書、調査記録、説明文書 | 提出内容と対応状況の確認 | 書類のバージョンと回答状況の記録 |
※この表は書類整理のための参考例であり、すべての税務調査で同一の書類が求められるわけではありません。実際の調査内容、対象課税期間、権限ある機関からの要請に応じて適宜調整してください。
法人所得税・外国契約者税・移転価格に関する確認
ベトナム法人税(CIT)については、売上や費用の計上根拠を確認することが重要です。 海外の取引先や日本の親会社への支払いがある場合は、提供された商品・サービス・権利の内容、支払条件、取引の実施場所や方法を確認します。あわせて、関連するベトナム外国契約者税の計算方法、申告方法、納税義務についても検討する必要があります。
日越租税条約の適用を検討する際は、適用条件と必要書類を必ず確認してください。日本企業との取引であるという理由だけで、自動的に免税となるわけではないため注意が必要です。
また、関連者間取引については、関連当事者の要件に該当するかどうか、実際の取引内容、各課税期間に適用される申告義務や移転価格文書の作成・保存義務を確認する必要があります。 なお、政令第255/2026/NĐ-CP号は、2026年の法人所得税の課税期間から適用されます。それ以前の課税期間や経過措置の対象となる場合は、該当する規定を個別に確認してください。
3. 証憑の照合方法と不整合が見つかった場合の対応
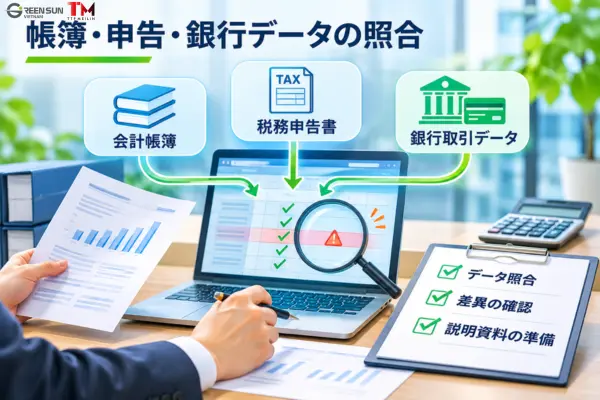
ベトナムの税務調査において、税務関連書類は取引ごとに契約書から請求書、会計帳簿、税務申告書、銀行取引記録まで、一連の流れで照合することが重要です。
3.1. 基本的な照合手順
- 契約書の内容、取引金額、支払条件を確認する。
- 請求書と検収書類、会計帳簿を照合する。
- 税務申告額と関連証憑を比較する。
- 銀行取引記録と債権・債務の残高を確認する。
- 不整合の内容、原因、説明の根拠となる資料を記録する。
3.2. 不整合が見つかった場合の対応例
- 請求書の発行日と検収日が異なる場合:契約内容と請求書の発行時期を確認します。
- 支払額と債権・債務の記録が一致しない場合:為替差額や控除額など、不一致が生じた原因を特定します。
- 日本の親会社に管理費を支払っている場合:契約書、サービス内容の説明資料、業務報告書、業務上のやり取りの記録、費用配賦方法、請求書、支払証憑を収集します。そのうえで、該当する課税期間ごとに、ベトナム法人税上の損金算入の可否、ベトナム外国契約者税、関連者間取引に関する義務をそれぞれ確認します。
特に親会社への管理費については、契約書や請求書が揃い、実際に送金されている事実だけでは、すべての費用の損金算入が認められるわけではありません。関連する納税義務がすべて履行されていることの証明にもならないため注意が必要です。
誤りを発見した際は、まず「税務調査の決定がすでに公表されているか」「該当取引や課税期間が調査対象に含まれているか」を確認します。そのうえで専門家と相談し、適用法令に基づく説明や修正申告などの対応方針を検討してください。
帳尻合わせのための根拠のない数値修正は厳禁です。また、修正申告を行っても、罰則や延滞金が必ず免除されるわけではない点に留意しましょう。
4. ベトナム税務調査に向けた社内体制と四半期ごとの点検
税務調査に備えるには、書類管理の窓口となる担当者を決め、各部門や日本の親会社と連携できる体制を整えることが重要です。 書類管理表には、書類名、対象課税期間、担当者、照合状況、対応が必要な不整合を記録します。また、税務当局とのやり取りについては、要請を受けた日付、回答内容、証憑のバージョン、提出済み書類などを正確に記録・保管することが推奨されます。
四半期ごとの税務書類チェックリスト
- 会計帳簿と税務申告書を照合する。
- 契約書、請求書、検収書類を確認する。
- 債権・債務の記録と銀行取引明細を照合する。
- (該当する場合)ベトナム外国契約者税と関連者間取引を確認する。
- 不整合を記録し、対応担当者を決定する。
- 証憑と税務当局への説明・回答履歴を保存する。
なお、数値に差がある場合でも、正当な理由が存在するケースもあります。差額の原因と根拠を正確に把握し、前述の通り無理な「帳尻合わせ」は避けましょう。
こうした定期的な点検は、ベトナム税務における年度末決算準備や付加価値税(VAT)の確認と併せて行うことで、書類間の整合性を継続的かつ効率的に管理できるようになります。
5. まとめ:ベトナム税務調査に向けた継続的な備え
ベトナムでの税務調査への備えでは、必要な証憑を揃えるだけでなく、複数の資料に記載された情報が整合しているかを確認することが重要です。
日系企業は、調査の対象範囲を正確に把握し、社内の役割分担を明確にしたうえで、税務当局への説明の根拠となる資料を適切に管理・保存する必要があります。
定期的な点検によって不整合を早期に発見できれば、税務当局への書類提出や説明に伴う社内外の負担を大幅に軽減できます。ただし、どれほど入念な準備を行っていても、実際に法令違反があった場合の追徴課税や罰則が必ず免除されるわけではない点に留意し、平時から適正な税務管理体制の構築を心がけましょう。
6. よくある質問(FAQ)
Q1. ベトナムで税務調査の通知を受けた場合、まず何をすべきですか?
まず、調査の対象範囲、対象課税期間、期限を確認してください。そのうえで、社内の担当窓口を決定し、必要な証憑を一覧化して準備を進めることが重要です。
Q2. 税務調査では、すべての会計書類を提出する必要がありますか?
企業は、税務当局からの適法な要請に基づき、調査内容に関連する情報や書類を適時かつ正確に、漏れなく提出する必要があります。 求められた書類と調査内容の関連性が不明な場合は、税務当局へ確認することをおすすめします。なお、納税者には法令に基づき、説明、意見の留保、不服申立て、訴訟を行う権利が保障されています。
Q3. 会計帳簿と税務申告書の数値が一致しない場合はどうすればよいですか?
まず不一致の原因を特定し、原始証憑と照合してください。そのうえで、適用法令に基づき、税務当局への説明や修正申告の要否を検討します。
Q4. 日本の親会社との取引には、移転価格文書の準備が必要ですか?
関連当事者の要件に該当するかどうか、実際の取引内容、対象課税期間などの適用条件によって異なります。企業は、関連者間取引の申告義務や移転価格文書の作成・保存義務を個別に確認する必要があります。なお、移転価格文書の作成が免除される場合でも、すべての申告義務が免除されるとは限りません。
Q5. ベトナム税務調査を受ける前に、専門家へ会計・税務書類の点検を依頼できますか?
はい、可能です。専門家に証憑の照合、不整合の特定、対応方針の検討を依頼することができます。ただし、最終的な納税義務については企業自身が責任を負う点にご留意ください。
【ご案内】ベトナム税務調査に向けた書類点検・整理サポート|Green Sun Vietnam
ベトナム税務当局への対応に備え、会計帳簿や税務関連書類を事前に確認しておきたいとお考えですか?
Green Sun Vietnamでは、日系企業様のご要望に応じて、会計帳簿、証憑、税務申告書の点検範囲に関するご相談を承っております。具体的なサポート内容、必要書類、各当事者の責任範囲については、業務開始前に確認・合意いたします。
初回のお問い合わせの際は、ご相談内容、対象課税期間、回答期限をお知らせください。なお、情報漏洩を防ぐため、セキュリティが確認されていない連絡手段での詳細な証憑の送付はお控え願います。
会計帳簿の点検・整備サービスおよび税務申告サービスもご覧いただき、ご希望のサポート内容についてお気軽にご相談ください。

ホーチミン支店コンサルタント
ダン・バオ・ファン
専門分野
- 投資
- ビジネス・貿易
- M&Aコンサルティング
積年の経験 : 10年以上