

会計上の利益は法人税の課税所得と同じですか?
必ずしも同じではありません。税引前会計利益は計算の出発点であり、課税所得は、各種調整項目、非課税所得、適法に繰り越された欠損金を考慮したうえで、税法の規定に従って算定されます。そのため、両者の金額は一致する場合もあれば、異なる場合もあります。
2026年のベトナム法人税において、損金算入が認められる費用とは何ですか?
一般的に、支出が実際に発生していること、適切な請求書・証憑書類および支払方法の要件を満たしていること、さらに損金不算入項目に該当しないことが求められます。一部の費用には個別の条件や書類が必要です。また日系企業は、親会社からのサービス提供に係る費用や関連者間取引についても、証拠資料を保管しなければなりません。
本記事では、日系企業が2026年のベトナム法人税の確定申告を行う前に、損金算入要件を確認し、請求書・証憑書類を点検するとともに、会計と税務の差異を調整する方法について解説します。
1. ベトナムの法人税はどのように計算されますか?
ベトナムの法人税(Corporate Income Tax:CIT)は、ベトナムの法律に基づき課税対象となる所得を有する企業および組織に適用され、ベトナムで設立された日系企業も対象となります。 法人税法第67/2025/QH15号によると、標準法人税率は20%です。ただし、一定の要件を満たす企業には、15%、17%の優遇税率、またはその他の税制優遇措置が適用される場合があります。
| 税率・税制措置 | 適用対象 |
|---|---|
| 20% | 標準法人税率 |
| 15% | 年間売上高が30億VND以下で、所定の要件を満たす企業 |
| 17% | 年間売上高が30億VND超500億VND以下で、所定の要件を満たす企業 |
| 免税 | 年間総売上高が10億VND以下で、所定の要件を満たす企業 |
| 納付税額の30%減額 | 2026年または2027年の年間売上高が100億VND以下で、所定の要件を満たす企業 |
| その他の優遇措置 | 法令に基づく税制優遇の対象となる企業 |
15%、17%の法人税率や税制優遇措置の適用は、売上高や事業分野だけで決まるものではありません。企業は、親会社・子会社・関連企業との関係に関する条件や適用除外となるケースを含め、現行法令に定められた要件を十分に確認する必要があります。政令第320/2025/NĐ-CP号第11条に基づき、15%および17%の税率を判定する際の売上高は、原則として直前の課税年度の売上高を基準とします(※前年度の事業活動期間が12か月未満の場合は、別途定められた方法で算定)。
そのため、日系企業の経理部門は、納付税額の算定前に、当該課税年度に実際に適用される税率および税制優遇措置を正確に把握しなければなりません。
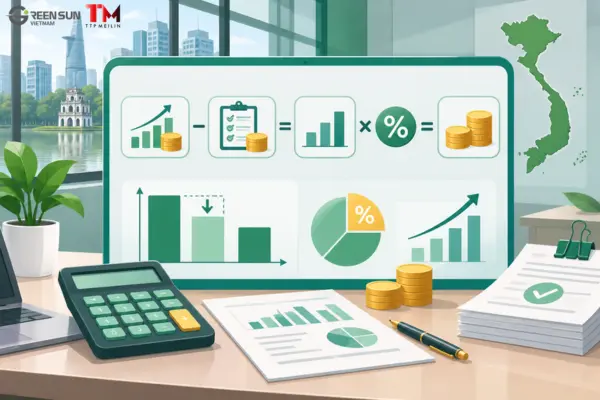
【法人税の計算式】
- 課税対象所得 = 売上高 − 損金算入可能な費用 + その他の所得
- 課税所得は、上記の課税対象所得から「非課税所得」および「適法に繰り越された欠損金」を差し引いて算定されます。
(例) ある企業の税引前会計利益が30億VNDで、損金不算入となる費用が2億VND発生したとします。その他の調整項目がない場合、課税所得は32億VNDとなります。仮に標準法人税率の20%が適用される場合、納付すべき法人税額は6億4,000万VNDとなります。※上記は、免税・減税等の優遇措置が適用されず、その他の調整項目もないと仮定した場合の算出例です。
2. ベトナム法人税における損金算入の要件
政令第320/2025/NĐ-CP号に基づき、法人税の計算上、損金算入が認められる費用は、以下の要件を満たし、かつ損金不算入項目に該当しないことが必要です。
- 実際に発生し、事業活動に関連する費用であること: 原材料費、事務所賃借料、機械設備の保守費用、専門サービス費用などについては、その使用目的を証明する根拠資料が必要です。
- 適法な請求書・証憑書類があること: 取引内容に応じて、契約書、請求書、支払証憑、および商品・サービスが実際に提供されたことを証明する資料を保管する必要があります。
- 非現金決済の要件を満たすこと: 2025年12月15日以降、対象となる取引については、1回当たり500万VND以上の支出に対し(別途規定がある場合を除き)、銀行振込等の非現金決済を証明する書類が必要です。同一日に同じ仕入先から複数回購入し、その合計額が500万VND以上となる場合にも注意が必要です。
- 従業員が権限を付与されて代理購入する場合は、支払いおよび精算に関する証憑書類をすべて揃える必要があります。
- 買掛金など未払いとなっている取引の場合は、契約書、証憑書類および支払時期を確認する必要があります。
- (例)同一日に同じ仕入先から300万VNDと200万VNDの2回に分けて購入した場合、合計額が500万VNDに達するため、非現金決済が求められます。
企業は、「請求書があるからといって、その費用が自動的に損金算入の対象となるわけではない」という点に注意する必要があります。損金算入の可否は、取引の実態、証明資料、および適用される法的要件によって総合的に判断されます。
3. 法人税の確定申告:損金算入できる費用と税務調査で否認されやすい費用
事業活動に関連するすべての費用が、全額損金算入できるわけではありません。損金算入の可否は、取引の性質、法的要件および証明資料によって判断されます。
3.1. よくある費用項目
| 費用項目 | 損金算入の可否 | 確認すべき書類・条件 |
|---|---|---|
| 原材料費 | 損金算入が認められる場合がある | 請求書、納品・受領証憑、支払証憑、使用目的 |
| 事務所賃借料 | 損金算入が認められる場合がある | 賃貸借契約書、適切な請求書・証憑書類、支払証憑 |
| 給与・賞与 | 条件付きで損金算入可能 | 労働契約書、社内規程、給与台帳、支払証憑 |
| 従業員福利厚生費 | 条件付きで損金算入可能(上限あり) | 福利厚生の種類、対象者、支出額および証憑書類 |
| 出張費 | 損金算入が認められる場合がある | 出張目的、社内規程、請求書および関連証憑 |
| 日本の親会社へのコンサル費用 | 適用要件の厳格な確認が必要 | 契約書、サービス提供の証拠、受けた便益、費用算定根拠 |
| 行政違反に対する罰金 | 損金算入不可 | 罰金の性質および関連書類 |
| 証憑書類が不足している費用 | 損金算入が否認されるリスク大 | 取引の性質および適用法令に基づく書類の確認 |
※本表は例示です。損金算入の可否は、法令上の要件および実際の証憑書類によって異なります。
事業活動に関連する費用であっても、必要な証憑書類が不足している場合は、損金算入が否認される(損金不算入となる)可能性が高くなります。そのため企業は、確定申告時まで待つのではなく、取引が発生した時点で必要書類を随時確認することが望まれます。
3.2. 人件費および日本の親会社との取引に係る費用
従業員や日本人専門家に対する住宅手当、交通費、各種手当、賞与、福利厚生費については、労働契約書、社内規程および支払証憑に基づいて確認する必要があります。従業員に直接支給される福利厚生費のうち、当該課税年度の実際の平均月額給与1か月分を超える部分は、損金算入が認められません。また、専門家の住居費や学費については、契約書またはベトナムへの派遣に関する書類、支出の性質、関連証憑を確認するとともに、個人所得税(PIT)の納税義務にも留意する必要があります。
日本の親会社からの管理、コンサルティング、または技術支援に係る費用については、企業は「サービスが実際に提供されたこと」、および「そのサービスによって得られた便益」を客観的に証明しなければなりません。これに加え、関連者間取引(移転価格税制)や外国契約者税(FCT)に関する規定も確認する必要があります。
例えば、定期的な技術支援費用については、契約書、業務報告書、納品成果物、費用の算定・配賦根拠を厳重に保管することが望まれます。請求書と送金証憑だけでは、当該費用の適法性を証明し、税務調査での否認リスクを回避するには不十分な場合が多いためです。
4. 費用の損金算入を証明するために保管すべき書類とは?
必要書類を適切に整備することで、企業は損金算入の要件を満たし、税務当局から説明を求められた際にもスムーズに対応できるようになります。
| 費用区分 | 保管すべき書類 |
|---|---|
| 商品の購入費用 | 契約書、請求書、納品・受領証憑、支払証憑 |
| 給与・賞与 | 労働契約書、給与台帳、社内規程、証憑書類 |
| 出張費 | 出張命令書、請求書、証憑書類 |
| コンサルティング費用 | 契約書、業務内容を示す資料、検収書類 |
| 関連者間取引 | 契約書、証憑書類、関連者間取引に関する資料(移転価格文書など) |
| 固定資産 | 購入関連書類、引渡書類、減価償却関連資料 |
ベトナムの会計法では、書類の種類に応じて異なる保存期間が定められています。一部の書類は少なくとも5年間の保存が必要です。また、帳簿への記帳に直接使用する会計証憑、会計帳簿および年次財務諸表については、別途規定がある場合を除き、原則として少なくとも10年間保存しなければなりません。
企業は、取引ごとに書類を分類し、所定の保存期間に従って適切に管理することが望まれます。また、電子請求書(e-インボイス)、契約書、支払証憑および説明資料を、必要に応じて容易に検索・確認できる状態にしておくことが重要です。不一致や誤りを発見した場合は、法人税の確定申告前に速やかに確認し、適切に対応する必要があります。※請求書や証憑書類に関する要件の違いについては、「ベトナムのVAT(付加価値税)ガイド」もご参照ください。
5. 会計上の利益と法人税の課税所得が異なるのはなぜですか?
会計上の利益が「会計基準に基づく経営成績」を反映するのに対し、課税所得は「法人税法の規定」に従って算定されるためです。 両者の差異は、主に損金不算入費用、非課税所得、繰越欠損金、または収益・費用の認識時期の違い(一時差異など)によって生じます。
申告漏れや誤りを防ぐため、企業は会計上の利益と課税所得の調整表を作成し、各調整項目とその適用根拠を明記することが望まれます。
【法人税の課税所得 算出イメージ】
| 項目 | 金額(例示) |
|---|---|
| 税引前会計利益 | 3,000,000,000 VND |
| 加算:損金不算入費用 | 200,000,000 VND |
| 減算:非課税所得 | 0 VND |
| 減算:適法に繰り越された欠損金 | 0 VND |
| 課税所得 | 3,200,000,000 VND |
| 納付すべき法人税額(※標準税率20%と仮定) | 640,000,000 VND |
独自の社内報告制度を持つ日系企業では、本社(グループ)への報告用数値と、ベトナム税法に基づく税務上の数値を明確に区別して管理する必要があります。これにより、本社および現地の管理部門は、数値に差異が生じる原因を正確に把握できるようになります。
※決算および税務調整の作業を進める際には、「ベトナムの年次決算に向けた会計準備ガイド」も併せてご参照ください。
6. ベトナム法人税の確定申告前に確認すべきチェックリスト
法人税の確定申告前に、企業は以下の項目を漏れなく確認することが推奨されます。
- 売上高、その他の所得および計上時期
- 取引の種類に応じた請求書または代替証憑書類の確認、契約書、支払証憑および商品・サービスの引渡しや提供を証明する資料との突き合わせ
- 非現金決済の要件(1回あたり500万VND以上の支出など)
- 損金不算入費用、または損金算入に制限がある費用(福利厚生費の上限など)
- 給与および外国人専門家に関する書類
- 関連者間取引に係る費用および関連資料(移転価格文書など)
- 会計上の利益と課税所得の差異(税務調整項目)
- 法人税率、適用可能な税制優遇措置および繰越欠損金
- 確定申告書類、提出期限および保存すべき証憑書類:2026年12月31日に終了する課税年度については、別途規定や申告期限の延長措置がある場合を除き、法人税の確定申告書類の提出期限は通常2027年3月31日です。四半期ごとの法人税の予定納付については、税額の計算・納付義務と申告書の提出義務を区別して管理する必要があります。
定期的な確認を行うことで、企業は問題を早期に発見し、年次決算書類の準備における不備を減らすことができます。特に、高額な支出やクロスボーダー取引(国境を越える親会社等との取引)については、優先的に確認することが望まれます。
7. まとめ
ベトナムの法人税の確定申告において、「損金算入可能な費用」を正確に判断し、「会計上の利益」と「課税所得」を明確に区別することは非常に重要なステップです。日系企業は、申告作業における誤りや税務調査での指摘を防ぐため、特に証憑書類の整備、人件費、親会社との関連者間取引に細心の注意を払う必要があります。
会計帳簿の定期的な確認と数値の適切な調整により、企業は差異を早期に発見し、必要書類を計画的に準備するとともに、ベトナムの法令に従ってコンプライアンス(法令遵守)を保ちながら納税義務を履行することができます。
8. よくある質問
Q1. 2026年のベトナム法人税の税率はいくらですか?
標準法人税率は20%です。所定の要件を満たす企業には、15%、17%の税率、または法令に基づく税制優遇措置、免税・減税制度が適用される場合があります。
Q2. 請求書があれば、すべての費用を損金算入できますか?
いいえ。費用は、事業目的、適法な証憑書類、および支払方法に関する要件をすべて満たす必要があります。日本の親会社に支払うコンサルティング費用などについては、サービスが実際に提供されたことを客観的に証明し、関連者間取引に関する規定も確認する必要があります。
Q3. 500万VND未満の費用は現金で支払うことができますか?
損金算入の要件を満たしていれば、現金で支払うことが可能です。ただし、同一日に同じ仕入先から複数回購入し、合計額が500万VND以上となる場合や、従業員が代理購入する場合には、適切な支払証憑および精算書類が必要(実質的に非現金決済が求められる)となる点に注意が必要です。
Q4. 年間売上高が100億VND以下の企業は、2026年の法人税が減額されますか?
2026年の年間売上高が100億VND以下の企業は、所定の適用要件を満たす場合、納付すべき法人税額の30%の減額を受けられる可能性があります。この減額は、他の税制優遇措置がある場合には、それらを適用した後の納付税額に対して計算されるものであり、法人税率自体が30%に引き下げられるという意味ではありません。
Q5. 2026年12月31日に事業年度が終了する企業の法人税確定申告期限はいつですか?
法人税の確定申告書類の提出期限は、別途規定や申告期限の延長措置がある場合を除き、通常2027年3月31日です。企業は、四半期ごとの法人税の予定納付義務と、年次確定申告書の提出義務を明確に区別して管理する必要があります。
2026年のベトナム法人税確定申告に向けて、費用の確認や税務調整でお困りですか?
Green Sun Vietnamは、お客様との合意されたサービス範囲に基づき、企業の会計帳簿の確認、会計と税務の差異の調整、および法人税の確定申告に必要な書類準備を全面的にサポートいたします。

ホーチミン支店コンサルタント
ダン・バオ・ファン
専門分野
- 投資
- ビジネス・貿易
- M&Aコンサルティング
積年の経験 : 10年以上